Entenda como fazer o fluxo de caixa da sua empresa, prever entradas e saídas, evitar imprevistos e tomar decisões financeiras mais seguras.
Uma empresa pode vender bem, conquistar novos clientes e apresentar um faturamento crescente, mas ainda assim enfrentar dificuldades para pagar fornecedores, funcionários e despesas básicas. Isso acontece porque vender não significa, necessariamente, ter dinheiro disponível na conta.
Imagine uma empresa que vende R$ 100 mil por mês. À primeira vista, parece um excelente resultado. Entretanto, se os clientes pagam em 30, 60 ou 90 dias, enquanto os fornecedores exigem pagamentos imediatos, o empresário pode enfrentar sérios problemas financeiros.
É justamente para evitar situações como essa que existe o fluxo de caixa.
Essa ferramenta permite acompanhar quanto dinheiro a empresa possui, quais valores estão previstos para entrar, quais compromissos precisam ser pagos e quanto restará disponível nos próximos dias.
O melhor é que não é necessário investir em sistemas caros ou dominar conceitos complexos de administração para começar. Uma planilha simples pode ser suficiente para transformar a maneira como o empresário administra suas finanças.
O que é fluxo de caixa e por que ele é tão importante?
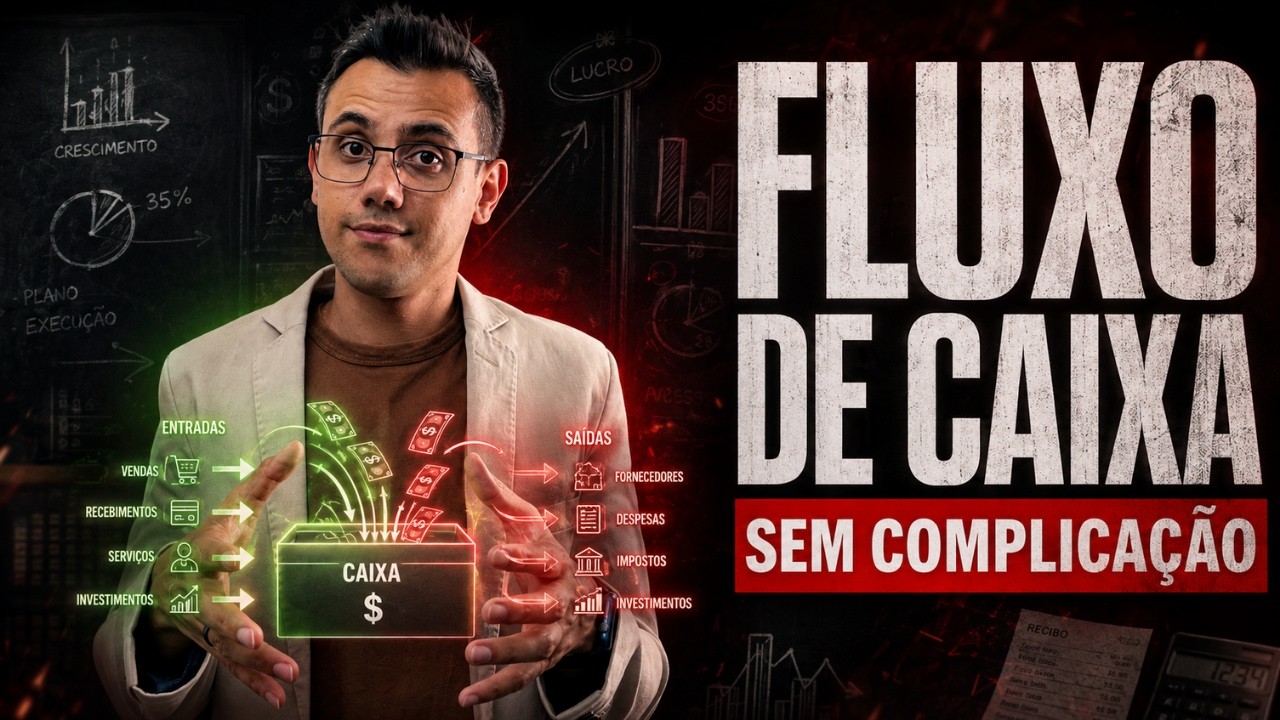
O fluxo de caixa é uma ferramenta de controle financeiro que registra e projeta todas as entradas e saídas de dinheiro de uma empresa durante determinado período.
Em outras palavras, ele responde a três perguntas fundamentais: quanto dinheiro existe disponível, quanto deve entrar e quanto precisará sair.
Parece simples, mas essas informações são essenciais para tomar decisões com segurança.
Quando o empresário não acompanha esses números, acaba administrando o negócio com base na percepção. Ele acredita que possui dinheiro porque realizou muitas vendas ou porque o movimento da empresa está intenso.
Entretanto, a realidade financeira pode ser completamente diferente.
Uma empresa pode apresentar um excelente volume de vendas e, simultaneamente, não possuir recursos suficientes para pagar uma obrigação que vence amanhã.
O fluxo de caixa elimina parte dessa incerteza, permitindo que o gestor visualize antecipadamente possíveis dificuldades.
A diferença entre faturamento e dinheiro disponível
Um dos erros mais comuns na gestão empresarial é confundir faturamento com disponibilidade financeira.
Considere uma empresa que realizou uma venda de R$ 20 mil hoje, mas receberá esse valor somente daqui a 30 dias.
Embora a venda já tenha acontecido, o dinheiro ainda não está disponível para pagar despesas.
Por isso, o fluxo de caixa deve considerar a data em que o dinheiro efetivamente entra na conta, e não apenas o momento em que a venda foi realizada.
Essa diferença é especialmente importante para empresas que trabalham com boletos, cartões de crédito, vendas parceladas e contratos com prazos prolongados.
Sem esse controle, o empresário pode assumir compromissos financeiros acreditando que possui recursos que ainda não recebeu.
Como funciona o fluxo de caixa na prática?
Para entender o funcionamento do fluxo de caixa, imagine que uma empresa comece o dia com R$ 20 mil disponíveis em sua conta bancária.
Durante o expediente, estão previstos recebimentos de R$ 11.930 e pagamentos que totalizam R$ 15 mil.
O cálculo é simples:
Exemplo de fluxo de caixa diário
| Saldo inicial | R$ 20.000 |
| Entradas previstas | + R$ 11.930 |
| Saídas previstas | − R$ 15.000 |
| Saldo final previsto | R$ 16.930 |
Isso significa que, se todos os recebimentos e pagamentos acontecerem conforme o previsto, a empresa encerrará o dia com R$ 16.930 disponíveis.
No dia seguinte, esse valor será utilizado como saldo inicial, e o processo se repetirá.
A fórmula básica é:
Saldo final = saldo inicial + entradas − saídas.
O grande benefício desse método está na continuidade. Ao repetir o acompanhamento diariamente, o empresário começa a compreender como o dinheiro circula pelo negócio.
O que deve ser considerado como entrada de dinheiro?
As entradas representam os valores que efetivamente chegam ao caixa da empresa.
Podem incluir pagamentos de clientes, recebimentos de boletos, transferências bancárias, Pix, repasses de operadoras de cartão e outras receitas financeiras.
Para construir uma previsão confiável, o empresário precisa consultar diferentes fontes de informação.
Os extratos bancários ajudam a identificar recebimentos programados. As plataformas de cartão mostram os valores e as datas previstas para os repasses. Já a equipe comercial pode fornecer informações sobre negociações em andamento.
Entretanto, é importante distinguir os recebimentos confirmados daqueles que ainda dependem da conclusão de uma venda.
Uma negociação promissora não deve ser tratada como dinheiro garantido.
O ideal é registrar essas expectativas separadamente, permitindo que o gestor avalie diferentes cenários financeiros.
Como organizar as saídas da empresa?
As saídas correspondem a todos os pagamentos realizados ou previstos.
Entre os exemplos mais comuns estão salários, fornecedores, matéria-prima, aluguel, energia elétrica, internet, impostos, manutenção, sistemas e despesas administrativas.
Dependendo da atividade, determinadas categorias terão maior impacto.
Uma indústria, por exemplo, pode concentrar grande parte de seus desembolsos na compra de matéria-prima. Já uma empresa prestadora de serviços pode apresentar maior participação de despesas com pessoal e ferramentas operacionais.
O fundamental é registrar os compromissos com suas respectivas datas de vencimento.
Dessa maneira, o empresário consegue identificar não apenas quanto precisa pagar, mas principalmente quando precisará ter dinheiro disponível.
Como montar um fluxo de caixa mesmo sem experiência financeira?
Um dos maiores obstáculos para implementar o controle financeiro não é a complexidade da ferramenta, mas a dificuldade de transformar essa atividade em rotina.
Muitos empresários acumulam responsabilidades comerciais, operacionais e administrativas. Consequentemente, acabam deixando a organização financeira para depois.
O problema é que essa decisão pode gerar prejuízos muito superiores ao tempo necessário para realizar o acompanhamento.
A boa notícia é que começar não precisa ser complicado.
Comece com uma planilha simples
O Excel ou o Google Planilhas são suficientes para estruturar um fluxo de caixa inicial.
O empresário pode organizar as informações por data, registrando o saldo disponível, os recebimentos previstos, os pagamentos programados e o saldo final de cada dia.
Não é necessário desenvolver uma planilha sofisticada, cheia de gráficos e fórmulas complexas.
O primeiro objetivo deve ser compreender o funcionamento do controle e criar consistência no preenchimento.
Conforme a empresa amadurece sua gestão, pode fazer sentido adotar sistemas especializados, automatizar integrações bancárias ou utilizar ferramentas de inteligência artificial para apoiar a organização e análise dos dados.
Entretanto, a tecnologia não substitui a necessidade de manter informações corretas e atualizadas.
Antes de buscar uma solução avançada, o empresário precisa dominar o básico.
Comece projetando apenas a próxima semana
Outra dificuldade comum é acreditar que o fluxo de caixa precisa apresentar uma previsão perfeita para os próximos 12 meses.
Na realidade, empresas que nunca utilizaram essa ferramenta podem começar com um horizonte muito menor.
Imagine que seja segunda-feira.
O empresário consulta o banco, verifica os boletos previstos, identifica os repasses de cartão e conversa com sua equipe comercial.
Depois, registra todas as despesas programadas até sexta-feira.
Com essas informações, já consegue visualizar como o dinheiro deverá se comportar durante a semana.
Na semana seguinte, repete o procedimento, incorporando novos dados e corrigindo possíveis diferenças.
Essa evolução gradual facilita a criação do hábito e permite que a empresa desenvolva controles mais completos ao longo do tempo.
Como o fluxo de caixa ajuda a evitar problemas financeiros?
O verdadeiro valor do fluxo de caixa aparece quando o empresário utiliza as informações para antecipar decisões.
Imagine que uma empresa esteja projetando seus próximos dias e descubra que, na segunda-feira, terá um saldo negativo de R$ 7 mil.
Sem planejamento, essa situação provavelmente seria percebida apenas quando os pagamentos começassem a vencer.
Com o fluxo de caixa, entretanto, o gestor pode identificar o problema ainda na sexta-feira anterior.
Isso proporciona tempo para avaliar alternativas.
Talvez exista um recebimento importante programado para quinta-feira. Talvez algum cliente consiga antecipar parte de um pagamento. Ou talvez seja possível renegociar o vencimento de determinada obrigação.
O objetivo não é apenas descobrir que faltará dinheiro, mas encontrar a alternativa financeiramente mais adequada antes que a dificuldade aconteça.
Antecipar recebimentos pode ser uma solução?
Em determinadas situações, antecipar recebíveis pode ajudar a empresa a superar um período de baixa disponibilidade financeira.
Considere que o negócio precise de R$ 7 mil para cumprir seus compromissos, mas tenha R$ 13 mil previstos para receber alguns dias depois.
O empresário pode avaliar a possibilidade de antecipar parte desse valor.
Entretanto, a operação normalmente envolve custos.
Por isso, é necessário comparar a taxa de antecipação com as despesas que seriam geradas pelo atraso dos pagamentos ou pela utilização de crédito bancário.
Se antecipar determinado recebimento custar R$ 100, enquanto a alternativa disponível gerar R$ 200 em encargos, a antecipação pode representar uma escolha economicamente mais vantajosa.
Essa comparação deve considerar as condições reais de cada operação, inclusive tarifas, impostos e eventuais consequências contratuais.
O fluxo de caixa oferece justamente a visibilidade necessária para realizar essa análise.
A negociação com fornecedores também faz parte da gestão financeira
Outro benefício importante do planejamento financeiro é a possibilidade de melhorar o relacionamento com fornecedores.
Quando o empresário identifica antecipadamente que não conseguirá cumprir determinado vencimento, pode entrar em contato antes do atraso.
Imagine que uma obrigação deva ser paga no dia 15, mas um recebimento significativo esteja programado para o dia 18.
Nesse caso, o gestor pode conversar com o fornecedor e solicitar uma prorrogação de três dias.
Naturalmente, nem todos aceitarão a proposta. Entretanto, uma negociação antecipada, transparente e acompanhada de uma previsão realista de pagamento pode aumentar as chances de encontrar uma solução.
Essa postura também demonstra responsabilidade com os compromissos assumidos.
Em vez de simplesmente deixar uma obrigação vencer, o empresário utiliza informações financeiras para buscar alternativas e preservar relações comerciais.
Fluxo de caixa previsto e realizado: por que comparar os dois?
Uma previsão financeira não precisa acertar todos os valores exatamente.
Seu propósito é oferecer uma estimativa que ajude a empresa a se preparar para diferentes situações.
Por isso, além de registrar o fluxo de caixa previsto, é fundamental acompanhar o que realmente aconteceu.
Imagine que a empresa esperava receber R$ 10 mil durante a semana, mas recebeu apenas R$ 7 mil.
Essa diferença precisa ser investigada.
Talvez um cliente tenha atrasado o pagamento. Talvez uma venda esperada não tenha sido concluída. Ou talvez o prazo de repasse de determinada operação tenha sido calculado incorretamente.
O mesmo raciocínio vale para as despesas.
Se a empresa projetou pagamentos de R$ 15 mil, mas desembolsou R$ 18 mil, é importante identificar a origem da diferença.
Pode ter ocorrido uma manutenção inesperada, uma compra não planejada ou uma despesa que simplesmente não havia sido registrada.
Como transformar diferenças em melhorias?
Ao final de cada semana, o empresário pode comparar os valores previstos com os realizados e investigar os principais desvios.
Esse processo permite identificar padrões.
Se determinados clientes atrasam frequentemente, por exemplo, talvez seja necessário revisar as políticas de cobrança.
Se as despesas com manutenção ultrapassam constantemente o orçamento, pode existir uma oportunidade de melhorar o planejamento operacional.
Se a equipe comercial apresenta previsões muito diferentes dos resultados efetivos, os critérios utilizados nas estimativas precisam ser aperfeiçoados.
Com o tempo, o fluxo de caixa deixa de ser apenas um registro financeiro e passa a funcionar como uma ferramenta de aprendizado sobre o próprio negócio.
O fluxo de caixa deve ser diário, semanal ou mensal?
A frequência ideal depende das características e necessidades da empresa.
Negócios com grande movimentação financeira, pagamentos frequentes e pouca reserva de caixa geralmente se beneficiam de um acompanhamento diário.
Esse controle permite identificar rapidamente alterações nos recebimentos e antecipar dificuldades.
Empresas com entradas mais previsíveis, como determinados negócios que recebem mensalidades em datas específicas, podem utilizar análises semanais como complemento.
Já organizações que trabalham com projetos de longa duração e prazos extensos de recebimento precisam desenvolver projeções que alcancem vários meses.
Imagine uma indústria que passe seis meses produzindo um equipamento e receba o pagamento somente 180 dias após a entrega.
Nesse cenário, a empresa precisa compreender como financiará suas operações durante todo o período.
O acompanhamento mensal de longo prazo será indispensável, embora o controle diário continue sendo útil para administrar os compromissos imediatos.
O importante é adaptar a ferramenta à realidade operacional, sem perder a visibilidade dos vencimentos.
Qual é a relação entre fluxo de caixa e capital de giro?
O capital de giro está diretamente relacionado à capacidade da empresa de financiar suas atividades enquanto aguarda o recebimento das vendas.
Quando um negócio precisa pagar fornecedores, funcionários e despesas operacionais antes de receber dos clientes, existe uma necessidade de financiamento desse intervalo.
Quanto maior a distância entre os pagamentos e os recebimentos, maior pode ser a pressão sobre os recursos disponíveis.
O fluxo de caixa permite visualizar essa necessidade ao longo do tempo.
Por exemplo, uma empresa pode perceber que enfrenta dificuldades financeiras sempre na terceira semana do mês, mesmo apresentando recebimentos suficientes para cobrir suas despesas no período completo.
Isso indica que o problema pode estar relacionado ao desencontro entre as datas de entrada e saída de dinheiro.
Nesse caso, a solução não depende necessariamente de aumentar as vendas.
Pode envolver renegociar prazos com fornecedores, revisar condições comerciais, melhorar a cobrança ou reorganizar compromissos financeiros.
É importante lembrar que o fluxo de caixa não substitui indicadores como lucro, margem e rentabilidade. Ele complementa essas análises ao demonstrar a disponibilidade de recursos.
Quando vale a pena contratar uma consultoria financeira?
Embora seja possível começar o controle financeiro internamente, algumas empresas enfrentam dificuldades que exigem uma análise mais aprofundada.
Isso acontece, por exemplo, quando o negócio apresenta faturamento elevado, mas sofre constantemente com falta de dinheiro.
Também pode ocorrer quando o empresário não consegue identificar quais despesas estão comprometendo os resultados ou depende frequentemente de empréstimos para cumprir obrigações.
Nessas situações, contratar consultoria pode ser uma alternativa para estruturar processos e desenvolver uma visão mais clara da realidade financeira.
Uma consultoria financeira pode auxiliar na organização das informações, elaboração de projeções, avaliação da necessidade de capital de giro e identificação de oportunidades de melhoria.
Como a consultoria empresarial contribui para decisões mais seguras?
Uma consultoria empresarial não deve se limitar à criação de planilhas.
Seu papel é ajudar a transformar dados em decisões práticas.
Isso pode envolver a análise de prazos de pagamento e recebimento, revisão de custos, organização de rotinas financeiras e desenvolvimento de indicadores de acompanhamento.
O consultor também pode contribuir para que o empresário compreenda as causas dos problemas, em vez de apenas administrar suas consequências.
Por exemplo, se a empresa utiliza crédito bancário todos os meses para financiar suas operações, pode ser necessário investigar se o problema está no ciclo financeiro, na estrutura de despesas ou nas condições comerciais praticadas.
Na P&C Capital Group, a gestão financeira é abordada como parte essencial da tomada de decisões empresariais.
O objetivo de uma análise financeira bem estruturada é oferecer clareza para que o empresário consiga agir de maneira planejada, reduzindo decisões tomadas exclusivamente pela urgência.
Conclusão: o fluxo de caixa transforma informação em decisão
O fluxo de caixa é uma das ferramentas mais simples e importantes da administração financeira.
Sua principal função não é produzir relatórios sofisticados, mas mostrar ao empresário quanto dinheiro estará disponível e quais decisões precisam ser tomadas para manter a operação funcionando.
Com uma planilha básica, já é possível acompanhar recebimentos, organizar pagamentos, antecipar dificuldades e identificar oportunidades de negociação.
O segredo está na consistência.
Não é necessário começar com um sistema complexo ou elaborar previsões perfeitas. O mais importante é criar uma rotina, registrar informações confiáveis e comparar continuamente o que foi planejado com aquilo que realmente aconteceu.
À medida que esse controle evolui, a empresa passa a compreender melhor suas necessidades financeiras e consegue tomar decisões com maior segurança.